
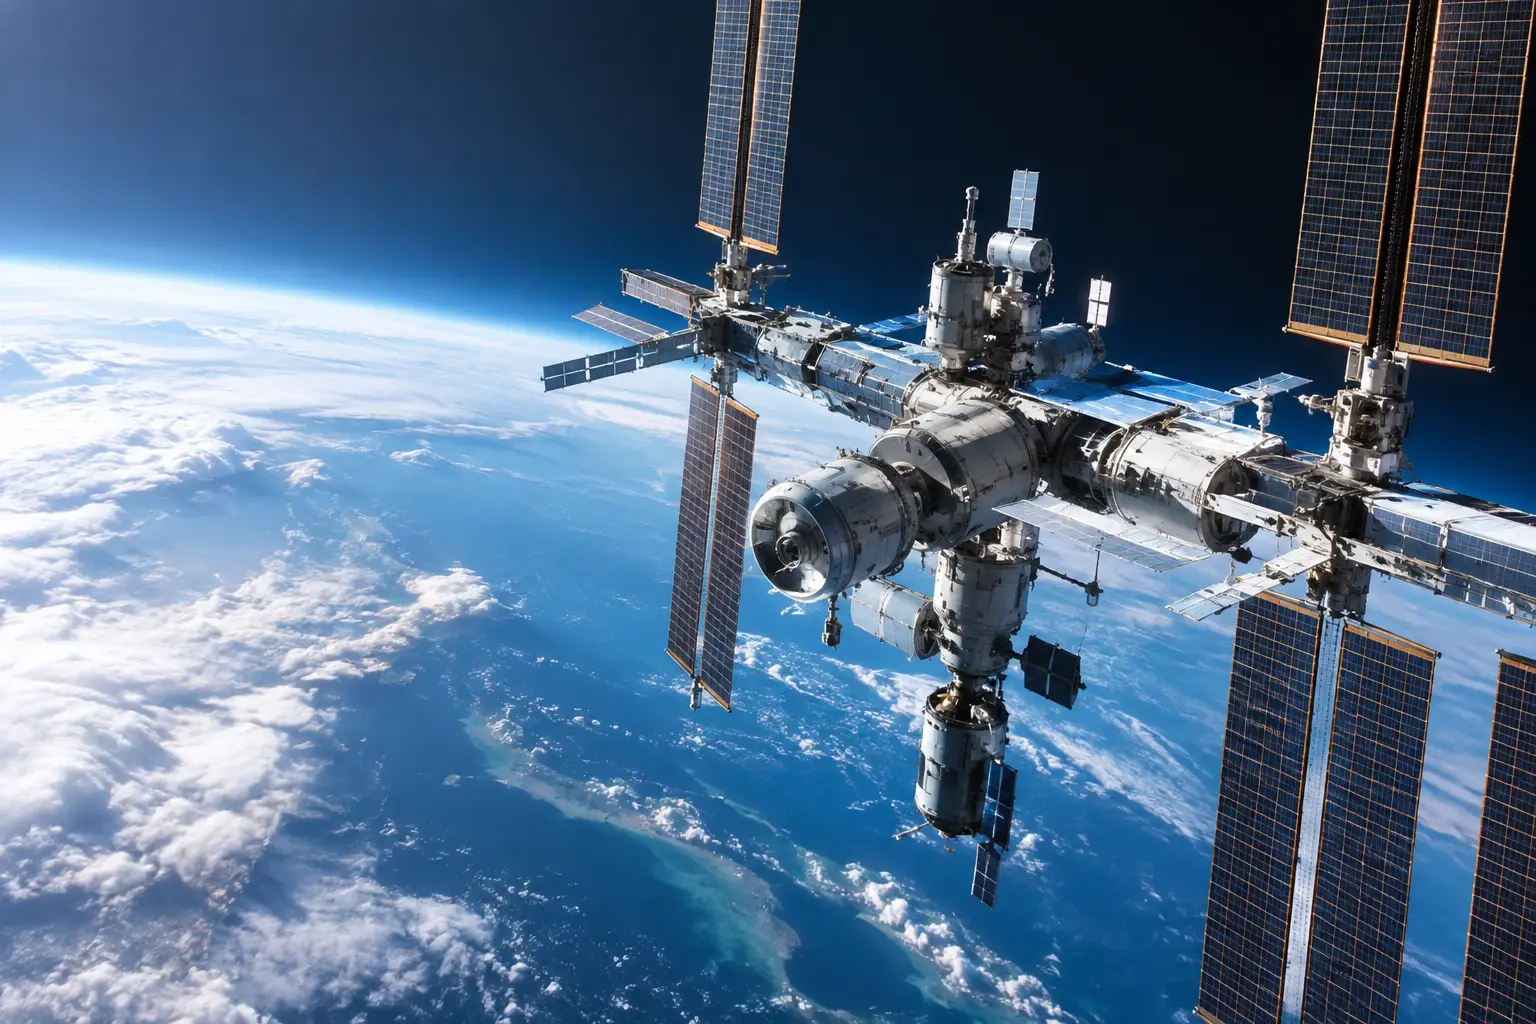
ISSの窓から見える地球は、2030年以降も同じように人類を迎えてくれるのか。それを決める次の主役は、国家だけではありません。いま進む商業宇宙ステーション 開発動向は、「宇宙に人が住む場所」を政府が保有する時代から、民間企業がサービスとして運営する時代への大転換です。
ただし、華やかな宇宙ホテルの話だけではありません。微小重力を使う医薬品研究、半導体や光ファイバーの製造実験、宇宙飛行士の訓練、国家の安全保障までが絡む巨大市場です。ISSの退役予定が近づくなか、誰が低軌道を引き継ぐのか。主要計画と、実現への高いハードルを整理します。
商業宇宙ステーションとは何か
商業宇宙ステーションは、地球低軌道で民間企業が開発・運用し、研究機関、政府、企業、そして将来的には旅行者へ利用枠を販売する有人施設です。国際宇宙ステーション(ISS)も各国の企業利用を受け入れてきましたが、所有・運用の中心は米国、日本、欧州、カナダ、ロシアの宇宙機関でした。
次のモデルでは、NASAなどが「施設を保有する顧客」へ回ります。民間企業は打ち上げ、モジュール、生命維持装置、通信、乗員輸送、実験設備を組み合わせ、複数の収益源で運営費を賄う必要があります。ここが、国家プロジェクトだったISSとの決定的な違いです。
NASAは商業低軌道開発(Commercial LEO Destinations)を後押しし、民間ステーションの設計・開発を段階的に支援してきました。狙いは明快です。ISSを安全に退役させても、米国とパートナー国が低軌道での研究・有人活動を失わないようにすることです。
商業宇宙ステーション 開発動向を動かす4つの計画
計画ごとに完成時期、設計思想、資金の集め方は異なります。打ち上げ予定は遅延することが珍しくないため、発表日だけで「勝者」を決めるのは早計です。それでも各社の違いを見ると、低軌道ビジネスの輪郭が見えてきます。
Axiom Space – ISSから独立するモジュール型の本命
Axiom Space(アクシオム・スペース)は、ISSに商業モジュールを接続し、ISS退役後に切り離して独立ステーションへ育てる構想を掲げています。ゼロから単独で巨大施設を打ち上げるのではなく、まずISSという実運用中の環境に接続して、居住・研究・運用の経験を積める点が強みです。
同社はすでに民間宇宙飛行ミッションをISSへ送り、顧客を乗せる有人運用の実績も重ねています。一方で、モジュールの製造遅延、打ち上げ機会、ISSの寿命との調整は大きなリスクです。「ISSに接続できれば成功」ではなく、独立後に電力、姿勢制御、熱制御、生命維持を自律的に維持できるかが勝負になります。
Starlab – 研究拠点としての後継を狙う
Starlab(スターラブ)は、Voyager Spaceを中心に、欧州のAirbusなどが参画する商業ステーション計画です。ISSで培われた国際協力の枠組みを、商業運用でも引き継ごうとしていることが特徴です。
研究利用を安定した収入源に育てられるかが、Starlabの重要な論点です。製薬、材料、バイオテクノロジー企業にとって、宇宙実験は地上では得られない条件を提供します。しかし、実験で得た成果が地上の製品・治療・製造工程に結び付かなければ、継続的な需要にはなりません。宇宙でしか作れないものを、地上で売れる形にできるか。ここに商業化の核心があります。
Orbital Reef – 「宇宙のビジネスパーク」は成立するか
Blue OriginとSierra Spaceが進めてきたOrbital Reef(オービタル・リーフ)は、多様な企業が入居する「ビジネスパーク」を掲げる構想です。研究室、製造区画、観光・商用利用などを想定し、宇宙利用の裾野を広げる狙いがあります。
魅力的なビジョンである反面、大型の有人宇宙施設は構想図だけでは動きません。モジュールの耐圧構造、ドッキング機構、船外活動、緊急時の避難手段、補給船の運航頻度まで、すべてが連鎖します。複数社が担当する計画ほど、技術だけでなく責任分界と資金継続性が問われます。
Vast – 小型ステーションから始めるスピード戦略
Vast(ヴァスト)は、比較的小規模なステーション「Haven」シリーズを構想し、段階的に能力を増やす戦略を示しています。巨大施設の完成を待たず、まず短期滞在や実験の機会をつくる考え方は、急速に進化する打ち上げ市場と相性があります。
ただし、小型だから簡単というわけではありません。人数が少ないほど、電力、物資、故障時の冗長性に余裕がなくなります。有人宇宙飛行では、空気、水、二酸化炭素除去、火災対策のどれか一つでも軽視できません。初号機の成功は注目を集めますが、事業として重要なのは、何度も安全に利用できる運用実績です。
最大の難所は「宇宙ホテルの予約数」ではない
商業ステーションのニュースでは宇宙旅行が注目されがちです。しかし、旅行客だけで年間数億ドル規模とされる運用費を支えるのは難しい可能性があります。打ち上げ価格が下がっても、有人施設には地上管制、訓練、安全審査、保険、補給、修理といった固定費がかかります。
収益の柱として期待されるのは、政府による利用購入、民間研究、宇宙製造、宇宙飛行士訓練、メディア・教育企画です。ただし、このうち短期で確実な売上になりやすいのは政府契約です。民間需要が十分に育つ前に政府支援が減れば、事業者は厳しい資金繰りに直面します。
さらに、低軌道には宇宙ごみの問題があります。小さなデブリでも、秒速数kmで衝突すれば有人施設に深刻な損傷を与えかねません。回避機動の燃料、衝突警報の精度、避難用宇宙船の確保は、利用料金の安さより先に解決すべき安全の条件です。
日本にとって何が変わるのか
日本は「きぼう」日本実験棟を通じて、ISSで長年にわたり実験・補給・宇宙飛行士活動に関わってきました。商業ステーションの時代になっても、日本の研究者や企業が微小重力環境へ継続的にアクセスできるかは、生命科学、材料、宇宙医学の競争力に直結します。
JAXAにとっては、施設を共同保有する立場から、民間サービスを調達する立場へ比重が移る可能性があります。日本企業にとっては、与圧モジュール、ロボティクス、環境制御、通信、実験装置、宇宙食、教育コンテンツまで参入の入口があります。一方、打ち上げ機と有人輸送を海外企業に大きく依存する状況では、価格や座席、輸送計画の変動を受けやすいという現実もあります。
重要なのは、単に「日本の企業が参加した」と喜ぶことではありません。どの技術が継続収益を生み、どの実験が地上産業に戻ってくるのかを見極めることです。宇宙ビジネスは、打ち上げ成功の瞬間より、その後に何度使われるかで価値が決まります。
2030年へ向けて見るべき3つのサイン
今後の進展を追うなら、完成予想CGよりも、実機の試験結果に注目したいところです。第一に、生命維持装置やドッキング機構など、人命に直結するシステムの認証・試験がどこまで進んだか。第二に、政府契約以外の顧客が、複数年で利用枠を購入しているか。第三に、打ち上げ、補給、帰還を担う宇宙船が一社頼みになっていないかです。
商業宇宙ステーションは、ISSを置き換える「次の箱」ではありません。宇宙を研究室、工場、職場、そして訪問先へ変えられるかを試す、前代未聞の事業実験です。計画の遅れや資金調達のニュースも含めて追いかけると、2030年代の低軌道で誰が生き残るのか、その輪郭がぐっと鮮明になるはずです。
