
地上で起きる紛争や災害、海上の不審船、通信障害。こうした事態を宇宙から把握し、つながりを維持する力が、国家安全保障の土台になりつつあります。この記事では「宇宙安全保障 市場規模 将来性 解説」をテーマに、数字が大きく見えにくい理由から、日本企業に開かれる事業機会までを整理します。
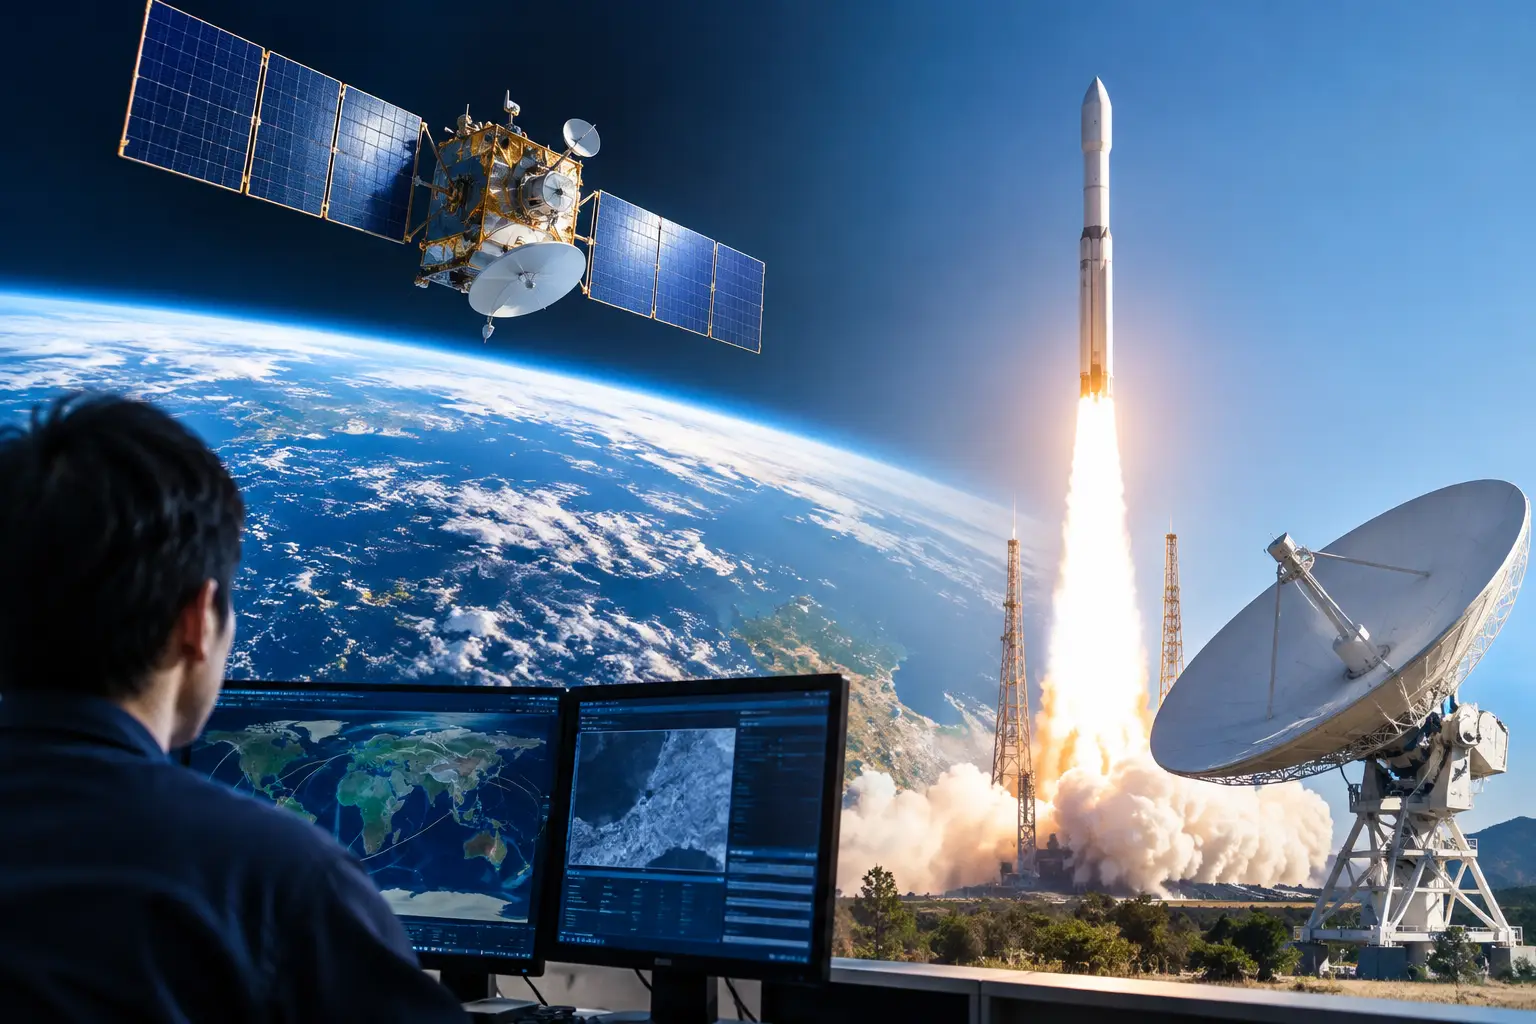
宇宙安全保障は、兵器を宇宙へ置く話だけではありません。衛星画像で地上を観測すること、部隊や自治体の通信を守ること、GPSなどの測位信号を使い続けること、他国の衛星や宇宙ごみを監視すること。普段は意識しない機能が、危機の瞬間に止まらないようにする取り組みです。
宇宙安全保障とは何か
宇宙安全保障は英語でSpace Security、あるいはNational Security Spaceと呼ばれます。ただし、国や調査会社によって範囲が異なります。軍専用衛星だけを数える場合もあれば、デュアルユースと呼ばれる民生・防衛の両用途サービス、地上局、ロケット、サイバー防御、保険まで含める場合もあります。
この違いが、市場規模の数字を読む際の最初の注意点です。「宇宙安全保障市場は何兆円」と一つの数字で断言する記事には慎重であるべきでしょう。防衛予算に含まれる宇宙関連支出と、商業衛星データの契約額は会計上も性格も違うからです。
それでも成長の方向は明確です。安全保障の現場では、衛星を一機だけ高性能化する時代から、複数の小型衛星を低軌道に分散配置し、通信・観測・解析を組み合わせる時代へ移っています。壊されにくく、妨害されても代替しやすい構成が求められ、衛星本体だけでなく地上設備やソフトウェアにも予算が流れます。
市場を構成する4つの領域
宇宙安全保障の市場は、主に四つの領域で見ると理解しやすくなります。第一は衛星通信です。静止軌道の大型衛星に加え、低軌道衛星コンステレーションを利用した高速・低遅延通信が注目されています。海上、山間部、被災地など、地上回線が届きにくい場所でも使える点が強みです。
第二は地球観測と情報解析です。光学カメラ、SARと呼ばれる合成開口レーダー、電波情報などを使い、昼夜や雲の有無に応じて地表の変化を捉えます。画像そのものより、AIで変化を検出し、利用者が判断できる情報に変える処理能力が競争力になります。
第三は宇宙状況把握、SSA(Space Situational Awareness)です。衛星、ロケット上段、破片がどこを飛んでいるかを追跡し、衝突の危険を予測します。衛星数が急増した現在、これは安全運航のインフラであると同時に、不審な接近を把握する安全保障能力でもあります。
第四は打上げ、衛星運用、サイバー防御です。衛星を作っても、予定どおりに軌道へ運べず、地上局が攻撃を受け、管制不能になれば意味がありません。ロケットの打上げ頻度、衛星の再構成能力、暗号化、ソフトウェア更新までが一つの調達対象になっています。
宇宙安全保障の市場規模はどう読むべきか
世界の宇宙経済全体は、衛星通信、放送、測位端末、打上げ、地上サービスを含めて数千億ドル規模と評価されています。その中で安全保障に直結する部分だけを切り分けると、公開統計は一気に少なくなります。軍事関連は契約の詳細が非公開になりやすく、民間サービスの利用料も一般の通信需要と分けにくいためです。
一つの目安として、米国宇宙軍(U.S. Space Force)は年間数百億ドル規模の予算を要求・執行しています。ただし、この金額には人件費、研究開発、運用、調達などが含まれます。また米国以外にも、中国、ロシア、欧州諸国、インド、日本、豪州などが宇宙能力への投資を増やしています。各国の防衛費だけを単純に合算して市場規模とすることはできませんが、需要の裾野が広がっていることは読み取れます。
民間側では、政府が衛星を保有する代わりに、画像データや通信容量をサービスとして買う動きが拡大しています。これはGovernment as a Customer、つまり政府が大口顧客になる構図です。初期投資を抑えながら技術更新を取り込みやすい半面、長期契約、情報保全、非常時の優先利用といった厳しい条件が企業に課されます。
市場予測を見るときは、CAGR(年平均成長率)だけで判断しないことが大切です。何を市場に含めたのか、予測期間はいつまでか、政府予算と民間売上高を重複計上していないかを確認してください。高い成長率は、基準となる市場が小さいことの裏返しでもあります。
将来性を押し上げる3つの変化
第一の変化は、衛星が社会インフラになったことです。カーナビ、金融取引の時刻同期、物流、農業、気象予報、災害対応まで、宇宙インフラへの依存度は高まりました。衛星信号の妨害やサイバー攻撃は、軍だけの問題ではなく、暮らしや経済に直接影響します。
第二は、地球低軌道への大量配備です。数百機、数千機単位の衛星群は、広域を高頻度で観測し、通信を分散できます。一方で、デブリ増加、周波数の混雑、光害、衛星同士の接近といった新しいリスクも生みます。市場が伸びるほど、宇宙交通管理やデブリ除去、軌道上サービスの必要性も増していくでしょう。
第三は、ロシアによるウクライナ侵攻などを通じて、民間宇宙サービスが安全保障の現場で果たす役割が可視化されたことです。商業衛星画像や衛星通信は、情報の非対称性を縮める力を持ちます。しかし民間企業が国家間対立の影響を受けることも意味します。契約相手、データ提供範囲、輸出規制、従業員の安全まで、経営判断は以前より複雑です。
日本はどこで勝負できるのか
日本では、防衛省・自衛隊の宇宙領域把握をはじめ、内閣府、JAXA、経済産業省、民間企業が関わる宇宙利用が広がっています。日本の強みは、精密機器、センサー、材料、衛星バス、地上局運用といった高信頼性の技術だけではありません。災害が多い国として培ってきた観測データの活用や、官民連携の運用ノウハウも重要です。
特に期待されるのは、SAR衛星データ、光学観測、衛星通信、SSA向けセンサー、デブリ対策、衛星向け部品、解析ソフトウェアです。完成衛星を一社で作る大企業だけが主役ではありません。耐放射線部品、姿勢制御、暗号、クラウド解析、地上局サービスなど、専門技術を持つスタートアップや中小企業にも入口があります。
ただし、防衛・安全保障案件は、一般的な宇宙ベンチャー投資と同じ速度では進みません。認証、秘密保持、調達手続き、輸出管理、実証機会の確保に時間がかかります。華々しい打上げ成功だけで事業性を測るのではなく、継続収益になる運用契約を獲得できるか、特定顧客への依存が高すぎないかを見る必要があります。
投資とビジネスで見るべき指標
宇宙安全保障に関わる企業を読むなら、「衛星を何機打ち上げたか」だけでは足りません。受注残高、契約期間、顧客の分散、衛星の稼働率、再打上げ計画、データ販売の継続率、輸出規制への対応を確認したいところです。ハードウェア企業は打上げ遅延や部品不足の影響を受けやすく、データ企業は解析精度と顧客の業務に組み込まれる力が問われます。
また、防衛需要は景気変動に比較的強い一方、政策変更と予算編成の影響を大きく受けます。大口の政府契約は売上を押し上げますが、契約獲得に失敗した年の落差も大きくなります。「安全保障だから必ず伸びる」と考えるのではなく、技術、制度、顧客、資金の四つがそろっているかを見極める視点が必要です。
宇宙安全保障は、遠い軌道上で進む防衛の話であると同時に、通信がつながること、災害の状況が見えること、衛星が安全に飛び続けることを支える産業です。次に衛星通信や観測衛星のニュースに触れたら、その衛星が「何を見て、誰に情報を届け、止まったら何が困るのか」を想像してみてください。そこにこそ、この市場の本当の将来性が見えてきます。
